Domain favoritenschreck.de kaufen?
Wir ziehen mit dem Projekt
favoritenschreck.de um.
Sind Sie am Kauf der Domain
favoritenschreck.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain favoritenschreck.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Führungsaufgabe Chancengleichheit, Fachbücher von Julia Nentwich, Gabriele SchambachBisherige Ansätze zur Förderung der Chancengleichheit konzentrierten sich auf Frauen und ignorierten dabei die entscheidende Rolle von Führungskräften für den erfolgsentscheidenden Kulturveränderungsprozess. Das Buch von Julia Nentwich und Gabriele Schambach betrachtet Gleichstellung als Führungsaufgabe und stellt Führungskräften praxisnahe Werkzeuge zur Verfügung. Praktiken, die individuell eingesetzt werden können, ganz unabhängig davon, welche Massnahmen oder Managementansätze im Unternehmen bereits etabliert wurden. Da Führungspositionen nach wie vor überwiegend von Männern besetzt sind, wird ihre Perspektive besonders beleuchtet. Alle vorgestellten Führungspraktiken sind wissenschaftlich fundiert, unter anderem durch das von den Autorinnen geleitete Forschungsprojekt "Leaders for Equality". Die Inhalte sind zudem praxiserprobt und wurden vor dem Hintergrund der Beratungsexpertise der Autorinnen ausgewählt. Inhalte: - Arbeitszeit: Teilzeit, Jobsharing, Überstunden - eine Veränderung der Kultur ist für eine Akzeptanz und Umsetzung notwendig - Geschlechterdialoge als Tool, um Gemeinsamkeiten und Unterschiede zu besprechen und Vereinbarungen des Miteinanders zu verabreden - Fairness als eine Hauptmotivation, sich für Gleichstellung zu engagieren - Gender Reality Gap: Selbsteinschätzung der männlichen Führungskräfte und Fremdwahrnehmung der weiblichen Führungskräfte - Umfrage-Ergebnisse, was männliche Führungskräfte zurückhält, sich für Gleichstellung zu engagieren und wie damit umgegangen werden kann - Männer und Gleichstellung: Ambivalenzen zwischen Motivation, hegemonialer Männlichkeit und Patriarchat - Was männliche Führungskräfte motiviert, sich für Gleichstellung zu engagieren und wie dies in Unternehmen genutzt werden kann - Quote: Erläuterung, warum diese so umstritten ist und warum es sich um ein gravierendes Missverständnis handelt - Strukturen aufbauen: Gleichstellungscouncils als institutionelles Tool, um die Gleichstellungsarbeit auf viele Schultern zu verteilen und vieles mehr.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NaroVital Inner Balance ‚Äì Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit k√∂nnen K√∂rper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut ‚Äì ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 ¬μg 100% Vitamin D3 5 ¬μg 100% Folsäure 200 ¬μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln ‚Äì ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen ‚Äì idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf k√∂nnen die Kapseln ge√∂ffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 ¬∞C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Trefl Spiel 20-Sekunden-HerausforderungZwei Teams, ein Juror, über 400 verrückte Herausforderungen und nur 20 Sekunden zum Überleben! In 20 Second Challenge haben die Spieler die Möglichkeit, ihre Fähigkeiten zu testen, indem sie eine Reihe herausfordernder, überraschender und verrückter Aufgaben erfüllen. Je schneller Sie eine Herausforderung meistern, desto weniger Zeit lassen Sie Ihren Gegnern. Es ist ein Partyspiel, das Sie laut zum Lachen bringen wird! Lieferumfang: - 222 doppelseitige Herausforderungskarten - 2 Hilfekarten - Sanduhr - Anleitung Spieldauer: 20 Minuten.32,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Buki Murmeln Herausforderung KugelbahnSetze die Murmelbahn zusammen, suche dir eine Murmel in der Farbe deiner Wahl aus und lege sie auf die Startlinie neben die gegnerischen Murmeln. Beobachte, wie die Murmel durch die Bahn saust und geschickt den Fallen ausweicht. Benutze den kleinen Blasebalg, um die Murmel schneller voranzutreiben oder abzubremsen. Wer wird dieses Rennen gewinnen? Kompatibel mit Buki PM852 und PM854. Farbig illustrierte Anleitung mit 5 Konstruktionsvorschlägen. Ab 7 Jahren.36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Führungsaufgabe Chancengleichheit, Fachbücher von Julia Nentwich, Gabriele SchambachBisherige Ansätze zur Förderung der Chancengleichheit konzentrierten sich auf Frauen und ignorierten dabei die entscheidende Rolle von Führungskräften für den erfolgsentscheidenden Kulturveränderungsprozess. Das Buch von Julia Nentwich und Gabriele Schambach betrachtet Gleichstellung als Führungsaufgabe und stellt Führungskräften praxisnahe Werkzeuge zur Verfügung. Praktiken, die individuell eingesetzt werden können, ganz unabhängig davon, welche Massnahmen oder Managementansätze im Unternehmen bereits etabliert wurden. Da Führungspositionen nach wie vor überwiegend von Männern besetzt sind, wird ihre Perspektive besonders beleuchtet. Alle vorgestellten Führungspraktiken sind wissenschaftlich fundiert, unter anderem durch das von den Autorinnen geleitete Forschungsprojekt "Leaders for Equality". Die Inhalte sind zudem praxiserprobt und wurden vor dem Hintergrund der Beratungsexpertise der Autorinnen ausgewählt. Inhalte: - Arbeitszeit: Teilzeit, Jobsharing, Überstunden - eine Veränderung der Kultur ist für eine Akzeptanz und Umsetzung notwendig - Geschlechterdialoge als Tool, um Gemeinsamkeiten und Unterschiede zu besprechen und Vereinbarungen des Miteinanders zu verabreden - Fairness als eine Hauptmotivation, sich für Gleichstellung zu engagieren - Gender Reality Gap: Selbsteinschätzung der männlichen Führungskräfte und Fremdwahrnehmung der weiblichen Führungskräfte - Umfrage-Ergebnisse, was männliche Führungskräfte zurückhält, sich für Gleichstellung zu engagieren und wie damit umgegangen werden kann - Männer und Gleichstellung: Ambivalenzen zwischen Motivation, hegemonialer Männlichkeit und Patriarchat - Was männliche Führungskräfte motiviert, sich für Gleichstellung zu engagieren und wie dies in Unternehmen genutzt werden kann - Quote: Erläuterung, warum diese so umstritten ist und warum es sich um ein gravierendes Missverständnis handelt - Strukturen aufbauen: Gleichstellungscouncils als institutionelles Tool, um die Gleichstellungsarbeit auf viele Schultern zu verteilen und vieles mehr.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NaroVital Inner Balance ‚Äì Für mehr Ruhe & innere AusgeglichenheitProduktinformationen Stress, Reizüberflutung und die dunkle Jahreszeit k√∂nnen K√∂rper und Geist belasten. NaroVital Inner Balance kombiniert ausgewählte Pflanzenextrakte mit wichtigen Vitaminen zur Unterstützung von Wohlbefinden, Psyche und Nervensystem. Die sorgfältig abgestimmte Formel enthält unter anderem Baldrian, Hopfenblüte, Lavendel, Passionsblume und Johanniskraut ‚Äì ergänzt durch essenzielle Mikronährstoffe wie Vitamin B12, Folsäure und Vitamin D. Natürliche Unterstützung für stressige Zeiten Die enthaltenen Kräuter sind seit Langem für ihre traditionelle Verwendung bekannt und machen NaroVital Inner Balance zum idealen Begleiter für entspannte Momente im Alltag und mehr innere Balance. Mit Baldrian, Hopfenblüte und Lavendel Ergänzt durch Passionsblume und Johanniskraut Ideal für entspannte Abendroutinen und mehr Wohlbefinden Unterstützung für Psyche & Nervensystem Vitamin B12 und Folsäure tragen zur Verringerung von Müdigkeit und Ermüdung bei und unterstützen eine normale psychische Funktion. Zusätzlich trägt Vitamin B12 zu einer normalen Funktion des Nervensystems bei. Vitamin D ergänzt die Formel sinnvoll und unterstützt die normale Funktion des Immunsystems. Vorteile auf einen Blick: Mit Baldrian, Lavendel, Hopfen und Passionsblume Ergänzt durch Johanniskraut Vitamin B12 und Folsäure unterstützen die psychische Funktion Unterstützt Nervensystem und Wohlbefinden Vitamin D trägt zur normalen Funktion des Immunsystems bei Ideal für stressige oder belastende Phasen Nährwertangaben: Nährwerte Pro 2 Kapseln *RM Vitamin B12 2,5 ¬μg 100% Vitamin D3 5 ¬μg 100% Folsäure 200 ¬μg 100% Passionsblumen Extrakt 300 mg ** Johanniskraut Extrakt 250 mg ** Baldrianwurzel Extrakt 200 mg ** Hopfenblüten Extrakt 50 mg ** Lavendel Extrakt 50 mg ** * Referenzmenge nach Verordnung 1169/2011/EG** Keine Empfehlung vorhanden Anwendung Deine tägliche Routine 120 Kapseln Eine Dose enthält 120 rein pflanzliche Kapseln ‚Äì ideal für die tägliche Versorgung über zwei Monate. 1x täglich 2 Kapseln Täglich 2 Kapseln mit ausreichend Flüssigkeit einnehmen ‚Äì idealerweise gemeinsam zu einer Mahlzeit, egal ob morgens, mittags oder abends. Versorgung für 60 Tage Mit der empfohlenen Tagesdosis reicht eine Packung für volle 60 Tage. Einfache Einnahme Mit einem großen Glas Wasser einnehmen. Bei Bedarf k√∂nnen die Kapseln ge√∂ffnet und der Inhalt einfach in Speisen oder Getränke eingerührt werden. Hinweise Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene, abwechslungsreiche Ernährung und eine gesunde Lebensweise. Die empfohlene tägliche Verzehrmenge darf nicht überschritten werden. Außerhalb der Reichweite von kleinen Kindern aufbewahren. Bitte trocken, lichtgeschützt und nicht über 25 ¬∞C lagern. Inhaltsstoffe Passionsblumen Extrakt, Johanniskraut Extrakt, Baldrianwurzel Extrakt, Hydroxypropylmethylcellulose (Kapselhülle), Hopfenblüten Extrakt, Lavendel Extrakt, Cholecalciferol, Folsäure (Pteroylmonoglutaminsäure), Methylcobalamin. Herstellerinformationen BG Products GmbHKimmelgarten 767661 KaiserslauternDeutschland info@narovital.comhttps://narovital.com20,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Trefl Spiel 20-Sekunden-HerausforderungZwei Teams, ein Juror, über 400 verrückte Herausforderungen und nur 20 Sekunden zum Überleben! In 20 Second Challenge haben die Spieler die Möglichkeit, ihre Fähigkeiten zu testen, indem sie eine Reihe herausfordernder, überraschender und verrückter Aufgaben erfüllen. Je schneller Sie eine Herausforderung meistern, desto weniger Zeit lassen Sie Ihren Gegnern. Es ist ein Partyspiel, das Sie laut zum Lachen bringen wird! Lieferumfang: - 222 doppelseitige Herausforderungskarten - 2 Hilfekarten - Sanduhr - Anleitung Spieldauer: 20 Minuten.32,18 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rollenspiele und Übungen zur Chancengleichheit, Fachbücher von Angelika Lippe-HeinrichChancengleichheit, Diversitätsmanagement und neue Geschlechterrollen in Karriere, Arbeit und Familie - das Glas ist halb voll! Dreiundsiebzig beispielhafte Spiele, gut beschriebene Übungen und ein geschlechterintegriertes Projektbeispiel schaffen spielerische Reflexionsprozesse in kleinen und grossen Gruppen, sowohl in Präsenz als auch im Online-Lernen. Soziales Lernen durch gemeinschaftliche Reflexion über die eigene Leistung.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
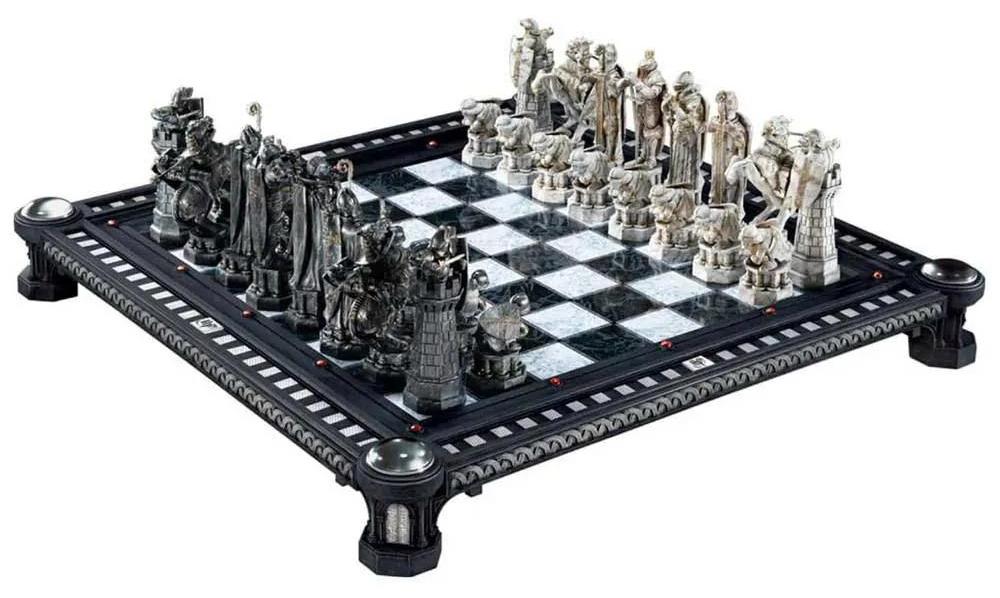
Harry Potter - Die letze Herausforderung SchachSchachspiel nach dem Vorbild der lebenden Schachfiguren in Harry Potter und der Stein der Weisen! Original lizenziertes Sammlerstück aus der Reihe unserer Premium SammlerstückeDer Sieg beim überlebensgroßen Zauberschach gehört zu Ron Weasleys frühen Sternstunden: Auf der Suche nach dem Stein der Weisen im Gryffindorturm müssen sich Harry, Hermine und er den lebenden Schachfiguren Stellen, die den Stein bewachen. Dank Rons strategischem Geschick und seinem selbstlosen Opfer gelingt ihnen diese Aufgabe.Dieses hochwertige Schachspiel aus der Reihe unserer Premium Sammlerstücke bringt ein Stück der magischen Welt von Harry Potter in Euer Leben. Das Design des aufwendig gestalteten Sammlersets hält sich detailgenau an das Vorbild aus "Harry Potter und der Stein der Weisen". Ein edler Marmor-Look gibt dem glänzenden Plexiglas-Schachfeld ein authentisches Aussehen. Der Rahmen besteht aus schön verziertem, bemaltem Metall mit kostbar aussehenden Edelstein-Imitaten aus Kunststoff. Unter den Füß366,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.